Nguồn: Zongyuan Zoe Liu, “How China Managed the Oil Shock,” Foreign Policy, 02/10/2026
Biên dịch: Nguyễn Thị Kim Phụng
Bắc Kinh chọn dồn tác động lên các nhà máy lọc dầu thay vì người dân.
Kể từ khi tình trạng mà Cơ quan Năng lượng Quốc tế gọi là “đợt gián đoạn nguồn cung lớn nhất trong lịch sử thị trường dầu mỏ toàn cầu” xảy ra vào tháng 2, Trung Quốc – quốc gia nhập khẩu dầu thô lớn nhất thế giới, với hơn 90% lượng nhập khẩu qua đường biển – đã không vội vã tranh mua từng thùng dầu thay thế. Đến tháng 6, tức bốn tháng sau khi nguồn cung bị gián đoạn, Trung Quốc đã cắt giảm lượng dầu thô nhập khẩu xuống mức thấp nhất trong gần một thập kỷ. Bắc Kinh chỉ bắt đầu thận trọng khôi phục nhập khẩu dầu thô vào tháng 7, nhưng đà phục hồi mua sắm vẫn yếu trong suốt tháng 8 và tháng 9, thấp hơn nhiều so với mức trước khủng hoảng.
Khả năng của Trung Quốc trong việc chịu đựng căng thẳng ở Eo biển Hormuz suốt thời gian dài như vậy cho thấy những nỗ lực xây dựng bộ đệm và giảm phụ thuộc vào nhiên liệu dầu mỏ trong thập kỷ qua đã làm thay đổi các điểm yếu chịu áp lực kinh tế-xã hội khi nguồn cung gián đoạn. Quy mô cắt giảm nhập khẩu dầu thô của Trung Quốc rất đáng kinh ngạc, nhưng chính phủ lại không hề trực tiếp ra lệnh cắt giảm.
Các nhà lãnh đạo Trung Quốc xem cú sốc nguồn cung ở Hormuz không chỉ là vấn đề an ninh năng lượng mà còn là một thách thức đối với ổn định kinh tế vĩ mô. Ưu tiên của họ là ngăn việc giá dầu tăng kéo theo tình trạng lạm phát đình trệ do nhập khẩu: Hệ thống công nghiệp của Trung Quốc có thể chịu đựng được việc giảm nhập khẩu dầu thô, nhưng nền kinh tế đang bị hạn chế về cầu của nước này không thể gánh chịu loại lạm phát nhập khẩu không mong muốn – khi giá cả leo thang do chi phí dầu mỏ đắt đỏ thay vì do tăng tiền lương.
Hệ thống chính trị và các nhà hoạch định chính sách Trung Quốc có thể kiểm soát một bài toán điều chỉnh công nghiệp trong một nhóm tập trung các nhà máy lọc dầu nhà nước và tư nhân. Nhưng một sự gia tăng rộng khắp và rõ rệt trong chi phí sinh hoạt sẽ khó đối phó hơn nhiều, nhất là vào thời điểm ổn định xã hội đang hết sức bấp bênh do cơ hội việc làm hiếm hoi và tiền lương trì trệ.
Khi khủng hoảng nổ ra, Bắc Kinh đã sử dụng phương pháp tiếp cận từ phía cung vô cùng thuần thục của mình để ưu tiên nguồn cung trong nước, đồng thời kiềm chế để các chi phí gia tăng chỉ ở bên trong hệ thống lọc dầu. Khi giá dầu thô bắt đầu tăng vọt vào đầu tháng 3, chính phủ Trung Quốc trước tiên đã hạn chế xuất khẩu các sản phẩm tinh chế để đảm bảo nhu cầu trong nước. Chỉ trong vòng một tuần, họ đã nâng mức giá trần bán lẻ nhiên liệu theo quy định trong đợt tăng mạnh nhất kể từ năm 2022.
Quá trình điện khí hóa hiện có đã giúp giảm bớt cầu. Trong sáu tháng đầu năm 2026, đội xe điện hiện tại của Trung Quốc ước tính đã thay thế khoảng 1,35 triệu thùng dầu mỗi ngày, tương đương 6% tổng lượng dầu thô nhập khẩu hàng năm của nước này. Tuy nhiên, điện khí hóa không loại bỏ hoàn toàn cầu về dầu thô. Thay vào đó, nó chuyển dịch tăng trưởng cầu từ nhiên liệu sang nguyên liệu hóa dầu.
Sự thay đổi này đã biến đổi bản chất điểm yếu của Trung Quốc khi phụ thuộc quá nhiều vào dầu nhập khẩu. Do đó, cú sốc nguồn cung dầu không còn đơn thuần là vấn đề thiếu hụt nhiên liệu, mà trở thành bài toán điều chỉnh công nghiệp, điều mà Bắc Kinh có thể quản lý thông qua các chính sách từ phía cung nhằm đa dạng hóa nguyên liệu thô mà ngành hóa dầu sử dụng, bên cạnh việc dự trữ dầu và quản lý sản lượng của các nhà máy lọc dầu.
Khi giá tăng vọt lên trên 100 USD/thùng vào cuối tháng 3, chính phủ Trung Quốc lại một lần nữa tăng giá trần theo quy định, nhưng họ đã tránh việc đẩy toàn bộ mức tăng giá dầu sang cho người tiêu dùng trong nước. Lý do là vì họ có một hệ thống quản lý giá lâu đời được quy định trong Biện pháp Quản lý Giá Xăng dầu, trong đó giới hạn mức độ và tốc độ chuyển giao các chi phí gia tăng.
Cách tiếp cận của Bắc Kinh đồng nghĩa với việc các nhà máy lọc dầu được kỳ vọng sẽ duy trì sản xuất, từ bỏ các thị trường xuất khẩu béo bở, và bán sản phẩm trong nước – nơi cầu yếu và việc tăng giá bị giới hạn, do đó bóp nghẹt biên lợi nhuận của họ.
Mục tiêu của các nhà máy lọc dầu là tối đa hóa lợi nhuận. Khi bị điều kiện thị trường và chính sách của chính phủ quay lưng, họ đã điều chỉnh để giảm thiểu thua lỗ bằng cách giảm nhập khẩu dầu thô và cắt giảm sản lượng. Các nhà máy này đã thực hiện một biện pháp đi ngược lẽ thường là không vội vàng mua bù những thùng dầu thiếu hụt giữa cú sốc nguồn cung, nhờ vào lượng hàng tồn kho tích lũy, lượng dầu thô được đảm bảo trước sự cố Hormuz, cùng nỗ lực đa dạng hóa nhập khẩu có chủ đích.
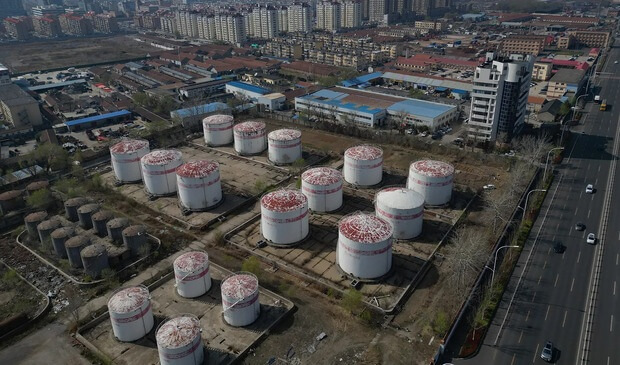
Lượng hàng tồn kho sẵn có đã cung cấp bộ đệm ban đầu để các nhà máy lọc dầu hấp thụ cú sốc. Trung Quốc bước vào giai đoạn gián đoạn với lượng dự trữ ước tính khoảng 1,4 tỷ thùng dầu thô thương mại và chiến lược, tương đương với khoảng 120 ngày nhập khẩu theo tốc độ trước chiến tranh. Ở cấp độ vĩ mô, lượng dự trữ này cho phép Bắc Kinh duy trì việc giảm nhập khẩu trong ít nhất ba tháng theo các điều kiện riêng của mình mà không gây ra sự suy giảm kinh tế đột ngột trong nước.
Ở cấp độ nhà máy lọc dầu, nguồn dự trữ này có nghĩa là các nhà máy không phải vội vã thay thế các thùng dầu bị gián đoạn từ Vịnh Ba Tư bằng các giao dịch mua giao ngay đắt đỏ từ những nguồn cung khác. Dữ liệu hải quan về nhập khẩu dầu thô, cũng như dữ liệu của Tổng cục Thống kê Quốc gia (NBS) về sản lượng dầu thô trong nước và công suất lọc dầu cho thấy tốc độ tích lũy hàng tồn kho đã chậm lại từ tháng 1 đến tháng 4, và các nhà máy lọc dầu không phải sử dụng đến hàng tồn kho cho đến tận tháng 5 và tháng 6.
Khi các nhà máy lọc dầu rút lui khỏi thị trường dầu thô giao ngay, lượng dầu nhập khẩu của Trung Quốc đã giảm mạnh dù chính phủ không ra lệnh cắt giảm. Trong quý II, nhập khẩu dầu thô giảm khoảng một phần ba so với mức trước chiến tranh, từ mức trung bình 12 triệu thùng/ngày (tính từ nửa cuối năm 2025 đến hết tháng 2) xuống còn trung bình 8,1 triệu thùng/ngày. Lượng nhập khẩu chạm đáy ở mức 7,12 triệu thùng/ngày vào tháng 6.
Trong ba tháng đó, Trung Quốc đã mua ít hơn khoảng 355 triệu thùng so với khi duy trì tốc độ như trước chiến tranh, tương đương với gần một tháng nhập khẩu dầu thô thông thường của nước này, hay khoảng 180 siêu tàu chở dầu chở đầy hàng.
Nhưng các nhà máy lọc dầu không chỉ dừng lại ở việc cắt giảm nhập khẩu. Họ còn điều chỉnh hoạt động lọc dầu để đối phó với giá dầu thô tăng cao, chi phí vận tải và bảo hiểm đắt đỏ, lượng tồn kho giảm sút, cùng các hạn chế của chính phủ đối với việc xuất khẩu sản phẩm tinh chế và tăng giá bán.
Dù lượng dầu thô được chốt mua trước sự cố Hormuz vẫn tiếp tục cập bến trong tháng 3, các nhà máy lọc dầu đã bắt đầu giảm công suất xử lý để bảo toàn lượng hàng tồn kho hiện có. Công suất lọc dầu trong tháng 3 giảm xuống còn 61,76 triệu tấn (tương đương khoảng 14,6 triệu thùng/ngày), giảm 2,2% so với một năm trước đó và thấp hơn nhiều so với mức khoảng 16,3 triệu thùng/ngày có sẵn từ tổng lượng nhập khẩu và sản xuất trong nước.
Khi nguồn dầu giá rẻ chốt mua trước sự cố Hormuz dần cạn kiệt, biên lợi nhuận lọc dầu ngày càng bị bào mòn, khiến việc duy trì sản xuất trở nên khó khăn hơn. Đối với các nhà máy lọc dầu độc lập có biên lợi nhuận phụ thuộc vào dầu thô giá chiết khấu, đặc biệt là các nhà máy quy mô nhỏ, thuộc sở hữu tư nhân (thường gọi là các “ấm trà”) ở tỉnh Sơn Đông, càng lọc nhiều dầu thô chỉ khiến họ càng lỗ nặng.
Vào thời điểm tồi tệ nhất trong tháng 4 và tháng 5, các “ấm trà” Sơn Đông này ước tính lỗ hơn 1.200 nhân dân tệ (khoảng 175 – 180 USD) cho mỗi tấn dầu thô mà họ xử lý, tương đương với mức biên lợi nhuận lọc dầu âm khoảng 24-25 USD/thùng.
Dữ liệu của NBS cho thấy công suất lọc dầu đã thu hẹp đáng kể trong suốt quý II, bất chấp việc Ủy ban Phát triển và Cải cách Quốc gia (NDRC) vào đầu tháng 4 đã chỉ thị cho các nhà máy lọc dầu độc lập không được giảm công suất, nếu không sẽ có nguy cơ bị cắt giảm hạn ngạch nhập khẩu dầu thô. Một số nhà máy lọc dầu tư nhân cũng đã phải xin phép Bắc Kinh để được cắt giảm sản lượng.
Sang tháng 6, chính quyền Trung Quốc đã cho phép một số nhà máy “ấm trà” đang thua lỗ ở Sơn Đông được giảm sản lượng một cách vừa phải, xuống mức không thấp hơn 80% so với năm 2025. Đến cuối tháng 6, công suất lọc dầu của cả nước sụt giảm xuống mức thấp nhất kể từ đại dịch COVID-19. Mọi loại hình nhà máy lọc dầu đều đã giảm sản lượng xuống thấp hơn mức trước chiến tranh, dù với tốc độ và quy mô khác nhau. Các nhà máy lọc dầu độc lập tại địa phương đã giảm sản lượng xuống mức thấp nhất kể từ tháng 03/2020, trong khi các nhà máy lọc dầu nhà nước thậm chí còn giảm sản lượng thấp hơn cả mức đáy của chính họ trong thời kỳ đại dịch.
Vì vậy, bằng cách dồn cú sốc Hormuz xuống hạ nguồn cho các nhà máy lọc dầu, chính phủ Trung Quốc ban đầu đã tạo ra một đợt sụt giảm mạnh về nhập khẩu dầu thô mà không cần phải dùng đến mệnh lệnh. Việc nước này giảm nhập khẩu dầu thô đã giúp phần còn lại của thế giới tránh được một đợt ép giá thậm chí còn khắc nghiệt hơn. Cơ quan Thông tin Năng lượng Mỹ kết luận rằng mức nhập khẩu thấp hơn của Trung Quốc đã làm giảm cầu toàn cầu và làm dịu áp lực tăng giá dầu.
Các nhà máy lọc dầu của Trung Quốc đang nằm ở trung tâm của quá trình chuyển đổi này, hoạt động ngày càng giống các tổ hợp lọc hóa dầu tích hợp. Ngoài việc chế biến dầu thô thành xăng, dầu diesel, và nhiên liệu máy bay, họ còn sản xuất các nguyên liệu hóa dầu như naphtha – một chất lỏng nhẹ dùng để sản xuất các hóa chất cơ bản. Kể từ năm 2018, các nhà máy lọc dầu của Trung Quốc đã bắt đầu điều chỉnh hoạt động để đón đầu sự suy giảm trong tăng trưởng cầu nhiên liệu, cũng như việc cầu hóa dầu sẽ trở thành động lực thúc đẩy cầu dầu thô.
Chính phủ Trung Quốc đã khuyến khích quá trình chuyển đổi này. Vào năm 2022, giới chức Bắc Kinh chính thức đưa mục tiêu “giảm nhiên liệu và tăng hóa chất” vào chính sách công nghiệp quốc gia trong giai đoạn kế hoạch 5 năm lần thứ 14.
Hóa dầu là nguyên liệu đầu vào công nghiệp trung gian được sử dụng để sản xuất phụ tùng xe hơi, thiết bị điện tử, hàng tiêu dùng, và nhiều mặt hàng có giá trị gia tăng cao khác. Sự thiếu hụt nguyên liệu hóa dầu kéo dài có thể lan sang các ngành công nghiệp hạ nguồn, làm tăng chi phí sản xuất, xói mòn biên lợi nhuận sản xuất, và thậm chí buộc các cơ sở phải đình chỉ sản xuất và sa thải nhân viên.
Hóa chất từ than đá mang lại cho các nhà máy lọc dầu một nguồn linh hoạt khác trong bối cảnh cú sốc nguồn cung dầu thô bằng cách cung cấp một quy trình thay thế để tạo ra một số loại hóa chất cơ bản tương tự, dù chúng không thể thay thế hoàn toàn hóa dầu. Than đá có thể được chuyển hóa thành khí tổng hợp và methanol, sau đó thành các olefin như ethylene và propylene – những thành phần nền tảng của nhiều nguyên liệu đầu vào công nghiệp vốn được sản xuất từ naphtha.
Trung Quốc đã chủ đích phát triển lộ trình chuyển đổi từ than sang hóa chất này. Năm 2017, NDRC chính thức hóa một kế hoạch kêu gọi mở rộng – chứ không phải thay thế – các nguồn nguyên liệu hóa dầu nhằm giảm bớt sự phụ thuộc quá lớn của ngành vào dầu khí nhập khẩu. Các chính sách công nghiệp của đất nước đã tiếp tục thúc đẩy sự tích hợp các nhà máy lọc dầu và sự phát triển có trật tự của các ngành công nghiệp hóa chất than hiện đại.
Trước khi nguồn cung dầu bị gián đoạn, Trung Quốc sở hữu năng lực đáng kể để sản xuất hóa chất từ than, giúp giải tỏa bớt áp lực khi các nhà máy hóa dầu phụ thuộc vào dầu thô và naphtha phải đối mặt với tình trạng gián đoạn nguồn cung nguyên liệu. Năm 2025, nước này đã sản xuất được 15,45 triệu tấn olefin gốc than, chiếm 15% tổng sản lượng olefin của cả nước, và sản lượng ethylene glycol từ than cũng đạt 7,62 triệu tấn, chiếm khoảng một phần ba tổng sản lượng ethylene glycol mà họ sản xuất.
Những sản phẩm này không thể triệt tiêu được nhu cầu của ngành công nghiệp Trung Quốc đối với các hóa chất cơ bản gốc dầu mỏ, nhưng chúng có nghĩa là sự sụt giảm trong công suất lọc dầu không đồng nghĩa với sự thiếu hụt tương ứng của nguyên liệu đầu vào công nghiệp cơ bản. Trong một cú sốc nguồn cung dầu thô, hóa chất từ than đá giúp giảm bớt áp lực đè nặng trên các nhà máy lọc dầu trong việc phải duy trì lượng xử lý dầu thô ở mức cao chỉ để đáp ứng cầu ở hạ nguồn. Họ có thể cắt giảm naphtha và tập trung vào các sản phẩm có ít nguyên liệu thay thế hơn. Trong khi đó, hóa chất từ than sẽ cạnh tranh với sản lượng hóa dầu của các nhà máy lọc dầu tích hợp.
Giá dầu thô cao làm suy yếu tính hiệu quả kinh tế của việc tăng công suất lọc dầu để sản xuất thêm nguyên liệu hóa dầu. Khi giá dầu thô leo thang, chi phí nguyên liệu naphtha đắt đỏ có thể khiến các nhà máy xử lý naphtha bằng cracking – các cơ sở phân tách naphtha thành các hóa chất cơ bản dùng trong sản xuất nhựa và nhiều sản phẩm công nghiệp khác – trở nên kém cạnh tranh hơn so với các nhà sản xuất olefin từ than. Chi phí sản xuất olefin từ than trung bình ước tính vào khoảng 6.800 nhân dân tệ/tấn (khoảng 993 USD) vào cuối tháng 3 và tháng 4, so với mức khoảng 10.700 nhân dân tệ/tấn (khoảng 1.562 USD) đối với sản xuất từ dầu mỏ, nghĩa là chi phí sản xuất từ than thấp hơn một phần ba.
Xu hướng này phù hợp về mặt định hướng với các ước tính mà NDRC đã công bố vào năm 2022. Khi giá dầu tăng vọt vào đầu năm 2022, chi phí sản xuất trung bình của quy trình chuyển hóa than thành olefin là 7.596 nhân dân tệ/tấn (tương đương khoảng 1.150 USD theo tỷ giá trung bình năm 2022), so với 9.600 nhân dân tệ/tấn (khoảng 1.430 USD) đối với sản xuất từ dầu mỏ.
NDRC cho rằng khoảng cách này một phần là do cơ cấu chi phí khác biệt. Họ ước tính naphtha chiếm khoảng 75% chi phí sản xuất olefin từ dầu, trong khi than chỉ chiếm khoảng 22% chi phí của olefin từ than. Điều này có nghĩa là tính hiệu quả kinh tế của hóa dầu gốc naphtha nhạy cảm với giá dầu thô hơn rất nhiều so với các nhà sản xuất chuyển hóa từ than thành olefin.
Vì thế, sự phục hồi của hoạt động lọc dầu nhiều khả năng sẽ phụ thuộc vào biên lợi nhuận nhiên liệu, nhu cầu hàng tồn kho, và các yêu cầu về nguồn cung của chính phủ nhiều hơn là chỉ dựa vào lượng dầu thô sẵn có. Chừng nào hiệu quả kinh tế của hóa dầu chưa được cải thiện, các nhà máy lọc dầu tích hợp của Trung Quốc có rất ít động lực để tăng công suất, theo đó làm giảm tính cấp bách của việc họ phải quay trở lại thị trường giao ngay, ngay cả khi có nhiều dầu hơn.
Quá trình điện khí hóa cùng sự chuyển đổi từ lọc dầu sang hóa chất đang thay đổi cách mà một cú sốc nguồn cung dầu truyền tải vào nền kinh tế Trung Quốc. Chúng mang lại cho chính phủ nhiều dư địa hơn để sử dụng các công cụ từ phía cung ưa thích của mình nhằm ứng phó với sự gián đoạn nguồn cung. Chúng cũng giúp cầu dầu thô dùng làm nhiên liệu và nguyên liệu hóa học của Trung Quốc được “giảm xóc” bằng than đá trong nước.
Các cú sốc dầu mỏ trong tương lai có lẽ ít có khả năng châm ngòi cho một cuộc khủng hoảng năng lượng ngay lập tức tại Trung Quốc, mà thay vào đó sẽ bộc lộ dưới dạng một đợt thu hẹp sản xuất công nghiệp được kiểm soát chặt chẽ, trong đó chính phủ sẽ kiềm chế chi phí trong nhóm các nhà máy lọc dầu và các nhà sản xuất công nghiệp, trước khi cú sốc giá này tạo ra một dạng lạm phát không mong muốn.
Do đó, chỉ riêng tỷ lệ phụ thuộc vào nhập khẩu là một thước đo chưa hoàn thiện để đánh giá tính dễ bị tổn thương của một nền kinh tế trước một cú sốc dầu mỏ. Điều quan trọng không kém là một quốc gia có thể cắt giảm nhập khẩu sâu đến đâu, và trong thời gian bao lâu, trước khi sự gián đoạn nguồn cung dầu tràn sang làm tổn hại nghiêm trọng đến nền công nghiệp hoặc khiến các chi phí trở nên quá sức chịu đựng.
Zongyuan Zoe Liu là chuyên gia bình luận của Foreign Policy và là học giả về Nghiên cứu Trung Quốc tại Hội đồng Quan hệ Đối ngoại. Cuốn sách mới nhất của bà là “Sovereign Funds: How the Communist Party of China Finances Its Global Ambitions” (Nhà xuất bản Đại học Harvard, 2023).