Tác giả: Lê Hồng Hiệp
Kể từ khi lên nắm quyền vào tháng 8/2024, Tổng Bí thư Tô Lâm đã nhấn mạnh tham vọng đưa Việt Nam trở thành quốc gia có thu nhập cao vào năm 2045. Để hướng tới mục tiêu này, một nghị quyết của Quốc hội ban hành tháng 4/2026 đã đặt mục tiêu tăng trưởng bình quân hằng năm ở mức 10% đến hết năm 2030, trong đó phát triển cơ sở hạ tầng được kỳ vọng là một động lực tăng trưởng chủ chốt. Tuy nhiên, những hạn chế cả trong nước lẫn bên ngoài đang khiến Việt Nam gặp khó khăn trong việc huy động đủ vốn cho chương trình đầy tham vọng này. Vì vậy, Hà Nội đứng trước một lựa chọn: điều chỉnh mục tiêu tăng trưởng cho phù hợp với lượng vốn có thể huy động với chi phí hợp lý, hoặc chấp nhận những rủi ro kinh tế lớn hơn đáng kể.
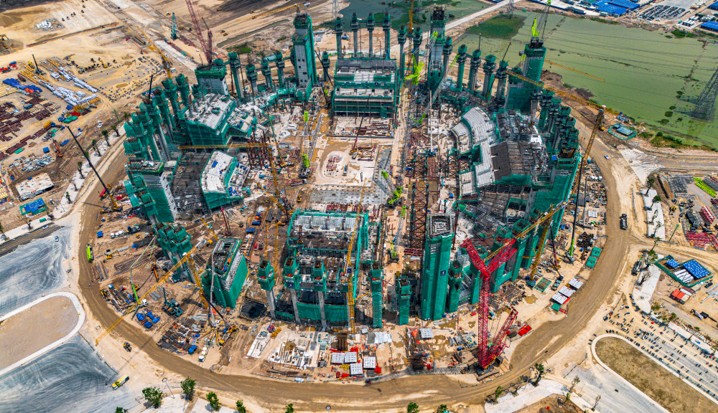
Quy mô các dự án cho thấy mức độ của thách thức. Dự án đường sắt tốc độ cao Bắc – Nam dự kiến cần 67 tỷ USD, trong khi hai nhà máy điện hạt nhân Ninh Thuận, với tổng công suất 4.000 MW, dự kiến tiêu tốn ít nhất 22 tỷ USD. Ước tính, để đáp ứng nhu cầu vốn cho các kế hoạch tăng trưởng cao giai đoạn 2026–2030, Việt Nam cần khoảng 297 tỷ USD mỗi năm, tương đương khoảng 40% GDP danh nghĩa.
Các ngân hàng trong nước đang gánh phần lớn nhu cầu vốn này. Tín dụng ngân hàng chiếm khoảng 83% cơ cấu nguồn vốn của Việt Nam, so với 13% từ trái phiếu và 4% từ vốn cổ phần. Đến cuối tháng 6, dư nợ tín dụng đạt 19.970 nghìn tỷ đồng (760 tỷ USD), tăng 18,1% so với cùng kỳ năm trước. Trong nửa đầu năm, tín dụng tăng 7,41%, trong khi tiền gửi chỉ tăng 5,02%, đẩy tỷ lệ cho vay trên tiền gửi lên khoảng 111–112%. Để ứng phó, các ngân hàng đã cạnh tranh quyết liệt hơn trong huy động vốn. Lãi suất tiền gửi niêm yết cho kỳ hạn từ sáu đến mười hai tháng nhìn chung ở mức 5,0–6,5%, phù hợp với nỗ lực duy trì mặt bằng lãi suất thấp của Ngân hàng Nhà nước. Tuy nhiên, trên thực tế, theo một số thông tin, người gửi tiền được chào mức lãi suất thực nhận từ 8,5% đến 11,0% thông qua thỏa thuận riêng.
Nguồn tín dụng khan hiếm cũng được phân bổ không đồng đều. Tháng 6/2026, 18 dự án lớn với nhu cầu vốn 752 nghìn tỷ đồng (29 tỷ USD) đã được miễn áp dụng giới hạn tăng trưởng tín dụng thông thường. Các chủ đầu tư bao gồm những tập đoàn lớn và có mạng lưới quan hệ rộng như Vingroup, Sun Group và Masterise. Ngược lại, doanh nghiệp nhỏ và vừa, dù chiếm 98% tổng số doanh nghiệp Việt Nam, chỉ nhận được khoảng 20% tín dụng ngân hàng. Các doanh nghiệp này phải chịu lãi suất cho vay 10–12%, trong khi 93,5% khoản vay đòi hỏi tài sản bảo đảm. Tuy vậy, khu vực doanh nghiệp nhỏ và vừa lại đóng góp phần lớn việc làm và thu nhập của các hộ gia đình.
Sức ép đã bắt đầu bộc lộ: số doanh nghiệp đăng ký thành lập mới trong tháng 7 giảm 13,9% so với cùng kỳ năm trước, trong khi số doanh nghiệp hoàn tất thủ tục giải thể tăng 270%. Trong chuyến khảo sát gần đây tại Hà Nội và Thành phố Hồ Chí Minh, tác giả nhiều lần được các doanh nhân và chuyên gia phân tích chia sẻ rằng nhiều doanh nghiệp nhỏ và vừa đang chật vật vì không tiếp cận được nguồn tín dụng cần thiết để duy trì hoặc mở rộng hoạt động. Tình trạng này diễn ra ngay cả khi GDP chín tháng đầu năm 2026 tăng trưởng ấn tượng ở mức 9%.
Lãi suất cao đã khiến thị trường bất động sản gần như đình trệ. Lãi suất vay mua nhà bình quân đã lên tới 14–16%, trong khi số giao dịch bất động sản nhà ở trên cả nước trong nửa đầu năm giảm 36% so với cùng kỳ năm trước. Diễn biến này đã hạ nhiệt hoạt động đầu cơ và giảm nguy cơ hình thành bong bóng bất động sản. Tuy nhiên, lãi suất cao đồng thời tạo ra những điểm dễ tổn thương mới. Các chủ đầu tư phụ thuộc lớn vào doanh số bán bất động sản để duy trì dòng tiền, trong khi lãi suất phát hành trái phiếu bình quân của họ đã tăng lên 11,4%, còn tỷ lệ nợ trên vốn chủ sở hữu tăng lên 74%, so với mức bình quân 54% trong giai đoạn 2022–2025. Dòng tiền bị gián đoạn làm gia tăng nguy cơ khó khăn trả nợ chuyển thành nợ xấu cao hơn tại các ngân hàng. Như kinh nghiệm của Trung Quốc cho thấy, sự suy yếu kéo dài của thị trường bất động sản còn có thể ảnh hưởng tiêu cực đến niềm tin của các hộ gia đình, tiêu dùng, tài chính công và kết quả tăng trưởng kinh tế.
Phản ứng hợp lý là tìm kiếm nguồn vốn từ bên ngoài, nhưng các lựa chọn vẫn còn hạn chế. Các trung tâm tài chính quốc tế tại Đà Nẵng và Thành phố Hồ Chí Minh, đi vào hoạt động lần lượt trong tháng 1 và tháng 2/2026, mới chỉ cấp giấy chứng nhận cho vài chục nhà đầu tư, trong khi các yêu cầu về xếp hạng tín nhiệm khiến một số ngân hàng nước ngoài lớn không đủ điều kiện tham gia. Việc phát hành trái phiếu chính phủ trên thị trường quốc tế bị hạn chế bởi xếp hạng tín nhiệm của Việt Nam, hiện thấp hơn ngưỡng đầu tư một bậc theo đánh giá của S&P và Fitch, và hai bậc theo Moody’s. Chính phủ đặt mục tiêu đạt xếp hạng tín nhiệm ở mức đầu tư vào năm 2030; theo ước tính của các nhà phân tích, điều này có thể giúp giảm chi phí vay tới 1,5 điểm phần trăm. Tuy nhiên, lợi ích đó sẽ đến quá muộn đối với nhiều dự án đang bắt đầu triển khai.
Thị trường vốn quốc tế cũng đang trở nên kém thuận lợi hơn đối với doanh nghiệp và ngân hàng Việt Nam. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn mười năm ở mức khoảng 5%, trong khi Cục Dự trữ Liên bang Mỹ đã nâng biên độ lãi suất mục tiêu lên 3,75–4,00% trong tháng 9. Nhu cầu vốn toàn cầu tăng mạnh, đặc biệt để tài trợ cho trí tuệ nhân tạo và các công nghệ liên quan, đang làm gia tăng cạnh tranh trong huy động vốn. Trong khi đó, sức ép địa chính trị, bao gồm cuộc chiến chống Iran do Mỹ dẫn đầu và cuộc chiến giữa Ukraine và Nga, đang đẩy mức bù rủi ro mà các thị trường mới nổi như Việt Nam phải trả lên cao hơn.
Triển vọng
Có ba hàm ý chính từ thực trạng này. Thứ nhất, Việt Nam có thể cần điều chỉnh tham vọng tăng trưởng cho phù hợp với khả năng huy động vốn ở mức chi phí hợp lý. Hạ mục tiêu tăng trưởng sẽ giúp giảm sức ép huy động vốn và đưa tăng trưởng về một quỹ đạo bền vững hơn.
Thứ hai, nếu Hà Nội duy trì các mục tiêu trong khi lãi suất trong nước vẫn cao, nền kinh tế nói chung sẽ phải chịu sức ép, và doanh nghiệp nhỏ và vừa có thể là nhóm chịu tác động đầu tiên. Chi phí vay cao có thể khiến nhiều doanh nghiệp phải đóng cửa hơn và làm nản lòng các nhà đầu tư tư nhân, khiến nền kinh tế trở nên mong manh hơn ngay cả khi chi tiêu cho cơ sở hạ tầng vẫn duy trì được mức tăng trưởng GDP cao.
Thứ ba, Việt Nam sẽ ngày càng cần nguồn vốn quốc tế, tạo cơ hội cho các ngân hàng nước ngoài và những tổ chức tín dụng khác. Tuy nhiên, việc phụ thuộc nhiều hơn vào nợ vay cũng tiềm ẩn rủi ro. Nhiều công trình hạ tầng công cộng không tạo ra nguồn thu trực tiếp đủ để trả các khoản vay dùng để tài trợ cho chúng. Trong môi trường lãi suất cao kéo dài, đầu tư quá mức bằng vốn vay có thể làm suy yếu khả năng trả nợ của cả Chính phủ lẫn doanh nghiệp Việt Nam.
Việt Nam vẫn có thể xây dựng đường bộ, đường sắt, sân bay và hạ tầng năng lượng cần thiết, nhưng không nhất thiết phải ở tốc độ như yêu cầu hiện nay. Tham vọng cần đi đôi với nguồn vốn có chi phí hợp lý, trong khi khoảng cách giữa hai yếu tố này đang ngày càng lớn hơn. Một mục tiêu tăng trưởng được cân nhắc phù hợp hơn sẽ giúp giảm sức ép huy động vốn và hạn chế nguy cơ phải thực hiện một cuộc điều chỉnh do nợ tốn kém hơn sau này.
Một phiên bản tiếng Anh của bài viết đã được xuất bản trên chuyên trang Fulcrum, ngày 20/10/2026.
