Nguồn: Trương Thần Ý, 张宸懿:“贝加尔力量”途经蒙古,中国为何不怕蒙古“截停”?, Guancha, 08/09/2026
Biên dịch: Lê Thị Thanh Loan
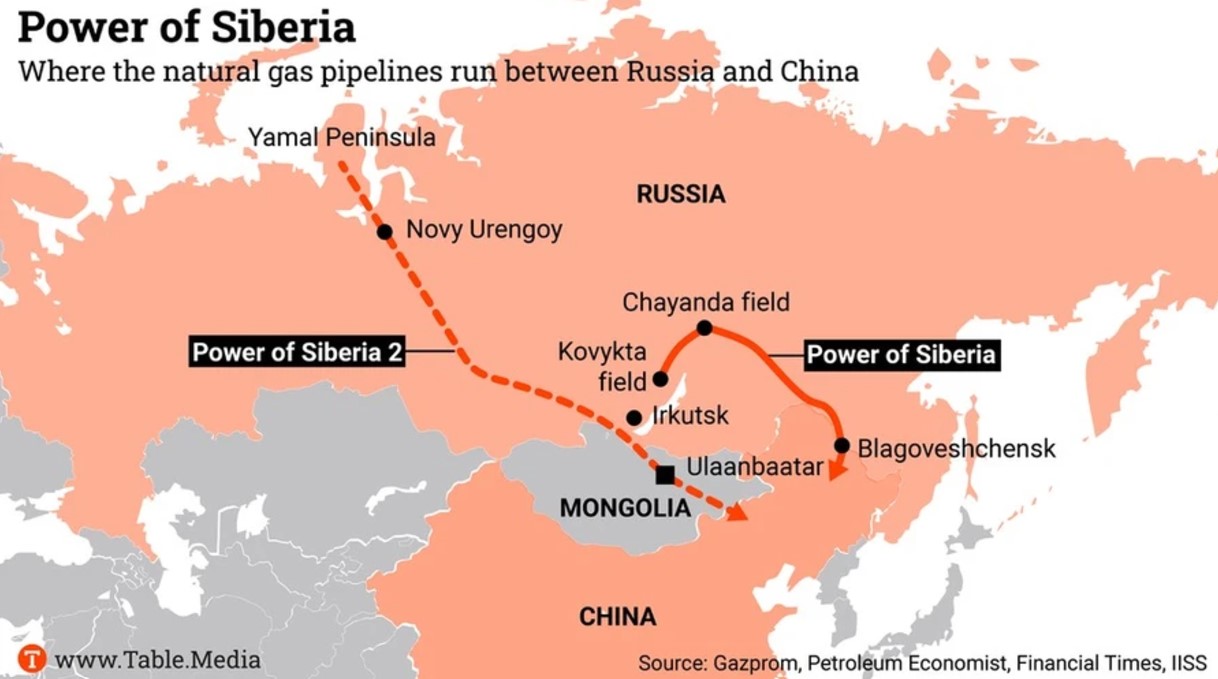
Ngày 2/9, trong khuôn khổ Diễn đàn Kinh tế Phương Đông, Bộ trưởng Năng lượng Nga Tsivilev cho biết Tổng thống Vladimir Putin đã đổi tên tuyến đường ống khí đốt lớn thứ hai giữa Nga và Trung Quốc, trước đây được quy hoạch với tên gọi “Sức mạnh Siberia 2” (Power of Siberia 2), thành “Sức mạnh Baikal” (Power of Baikal). Theo phương án hiện nay do phía Nga công bố, tuyến đường ống sẽ đưa khí đốt từ khu vực Yamal và Tây Siberia về phía Đông, sau đó băng qua Mông Cổ để vào Trung Quốc, với công suất thiết kế 50 tỷ m³ mỗi năm, cao hơn mức khoảng 38 tỷ m³ của tuyến khí đốt phía Đông Nga – Trung hiện nay.
Một huyết mạch năng lượng có khả năng vận chuyển hàng chục tỷ mét khối khí tự nhiên mỗi năm trong nhiều thập kỷ nhưng lại phải đi qua Mông Cổ đương nhiên đặt ra một câu hỏi: nếu quan hệ Trung Quốc – Mông Cổ trong tương lai xảy ra biến động, hoặc nếu Nga sử dụng ảnh hưởng của mình đối với nguồn cung năng lượng cho Mông Cổ để gây sức ép, liệu Ulaanbaatar có thể tận dụng vị trí quá cảnh để tạo ra một “nút thắt cổ chai” đối với Trung Quốc bằng cách hạn chế dòng khí?
Việc phải quá cảnh qua một nước thứ ba chắc chắn làm gia tăng rủi ro chính trị. Tuy nhiên, nếu đặt “Sức mạnh Baikal” trong cấu trúc thương mại, năng lượng và thị trường thực tế giữa Nga, Trung Quốc và Mông Cổ, có thể thấy rằng dù Mông Cổ nắm “van khóa” về mặt địa lý, nước này rất khó biến lợi thế ấy thành một vũ khí chiến lược nhằm vào Trung Quốc mà không phải trả giá lớn. Quan trọng hơn, so với phương án tuyến phía Tây ban đầu, trong đó khí đốt đi trực tiếp từ Nga vào Trung Quốc mà không qua nước thứ ba, tuyến qua Mông Cổ để đi vào miền Bắc Trung Quốc có thể còn phù hợp hơn với phân bố địa lý của thị trường khí đốt Trung Quốc.
ƯU THẾ CHI PHÍ CỦA TUYẾN QUA MÔNG CỔ
Ngay từ năm 2006, Trung Quốc và Nga đã đề xuất phương án đưa khí đốt từ Tây Siberia trực tiếp vào Tân Cương thông qua Cộng hòa Altai của Nga. Tuyến này thường được gọi là “Đường ống Altai” hoặc tuyến khí đốt phía Tây Nga – Trung, có lộ trình ngắn hơn và thuận lợi cho việc tận dụng các mỏ khí cùng hệ thống vận chuyển hiện có ở Tây Siberia.
Tuy nhiên, xét trên tổng thể mạng lưới vận chuyển khí đốt của Trung Quốc, tuyến trung tâm đi qua Mông Cổ lại có những ưu thế mà tuyến phía Tây khó sánh được. Tân Cương vốn đã là một khu vực sản xuất khí đốt quan trọng của Trung Quốc, đồng thời là cửa ngõ tiếp nhận khí từ Trung Á. Sau khi khí từ Turkmenistan, Kazakhstan và Uzbekistan đi vào Tân Cương qua đường ống Trung Quốc – Trung Á, nguồn khí này vẫn phải dựa vào hệ thống đường ống Tây – Đông để vận chuyển hàng nghìn kilômét tới các thị trường ở Hoa Bắc, Hoa Nam và vùng duyên hải. Nếu khí đốt Nga tiếp tục đi vào Tân Cương theo hướng Altai, nguồn cung sẽ càng tập trung ở phía Tây, trong khi Trung Quốc phải gánh chi phí vận chuyển về phía Đông trong thời gian dài.
Ngược lại, tuyến qua Mông Cổ có thể cải thiện đáng kể sự mất cân đối này. Khí đốt Nga đi xuống phía Nam qua Mông Cổ có thể vào Trung Quốc từ Nội Mông, trực tiếp tiếp cận các thị trường tiêu thụ lớn ở phía Bắc như Bắc Kinh – Thiên Tân – Hà Bắc và Sơn Đông, đồng thời dễ dàng kết nối với mạng lưới đường ống Thiểm Tây – Bắc Kinh và hệ thống đường ống trục quốc gia để tiếp tục phân phối sang Hoa Đông và các khu vực khác. Đối với một đường ống chiến lược có công suất thiết kế 50 tỷ m³ mỗi năm và tuổi thọ nhiều thập kỷ, khoảng cách từ điểm nhập cảnh tới thị trường tiêu thụ cuối cùng có ảnh hưởng trực tiếp tới mức đầu tư bổ sung vào mạng lưới, chi phí vận hành và hiệu quả thương mại.
Xét về điều kiện xây dựng, tuyến qua Mông Cổ cũng có tính khả thi cao hơn. Khu vực Altai giáp Tân Cương có địa hình núi cao, địa chất phức tạp, đồng thời nằm trong phạm vi khu bảo tồn thiên nhiên và di sản thế giới “Dãy núi Vàng Altai”, khiến việc thi công gặp nhiều khó khăn. Ngược lại, phần lớn lãnh thổ Mông Cổ là thảo nguyên và sa mạc Gobi với mật độ dân cư thấp, tạo điều kiện thuận lợi hơn cho việc xây dựng đường ống khí đường kính lớn, chiều dài lớn và áp suất cao. Vì vậy, dù tuyến qua Mông Cổ làm phát sinh rủi ro quá cảnh qua nước thứ ba, nó đồng thời giúp giảm nhu cầu vận chuyển khí trên quãng đường dài về phía Đông trong nội địa Trung Quốc và tránh những điều kiện xây dựng phức tạp ở vùng núi Altai.
Về lý thuyết, Nga cũng có thể tiếp tục đưa khí từ Tây Siberia về phía Đông, cho tuyến mới đi một phần theo hành lang “Sức mạnh Siberia” hiện có, rồi từ Hắc Long Giang vào Trung Quốc, nhờ đó tránh hoàn toàn việc quá cảnh qua nước thứ ba. Nhưng phương án này cũng không hề rẻ.
Đường ống “Sức mạnh Siberia” hiện chủ yếu phục vụ các mỏ khí Đông Siberia như Kovykta và Chayanda, trong khi công suất hiện có gần như đã được phân bổ cho các hợp đồng dài hạn. Nếu muốn đưa thêm 50 tỷ m³ khí mỗi năm từ Yamal và Tây Siberia vào hành lang này, Nga không chỉ phải xây dựng một hệ thống vận chuyển khí mới quy mô lớn chạy xuyên từ Tây sang Đông, mà còn có thể phải xây thêm một tuyến song song gần với hành lang phía Đông hiện nay. Sau khi vào Trung Quốc qua Hắc Long Giang, khí đốt vẫn phải tiếp tục được vận chuyển trên quãng đường dài xuống các trung tâm tiêu thụ ở Hoa Bắc và Hoa Đông.
Như vậy, dù loại bỏ được rủi ro quá cảnh qua Mông Cổ, phương án này lại làm tăng đáng kể chi phí xây dựng, vận hành và bảo trì, đồng thời khiến khí đốt Nga nhập khẩu vào Trung Quốc tập trung quá mức tại một điểm tiếp nhận ở Đông Bắc. So với lựa chọn đó, tuyến qua Mông Cổ đi thẳng vào Nội Mông tuy làm phát sinh thêm yếu tố rủi ro từ nước thứ ba nhưng đổi lại rút ngắn khoảng cách tới thị trường tiêu thụ và đa dạng hóa các điểm nhập khí vào Trung Quốc.
MÔNG CỔ NẮM “VAN KHÓA”, NHƯNG TRUNG QUỐC NẮM GẦN 90% THỊ TRƯỜNG XUẤT KHẨU CỦA MÔNG CỔ
Yếu tố then chốt quyết định liệu Mông Cổ có sẵn sàng sử dụng vị thế quá cảnh để gây sức ép hay không nằm ở cơ cấu kinh tế Trung – Mông. Năm 2025, tổng kim ngạch ngoại thương của Mông Cổ đạt khoảng 27 tỷ USD, trong đó thương mại với Trung Quốc đạt 18,7 tỷ USD, chiếm 69,2%. Tổng kim ngạch xuất khẩu đạt 15,7 tỷ USD, và riêng xuất khẩu sang Trung Quốc chiếm tới 89,4%. Trong cơ cấu xuất khẩu, than và quặng đồng cộng lại chiếm 82,3%. Với một quốc gia không giáp biển, chỉ có khoảng 3,5 triệu dân và phụ thuộc mạnh vào xuất khẩu khoáng sản, nhu cầu nhập khẩu của Trung Quốc cũng như hiệu suất hoạt động của các cửa khẩu có ảnh hưởng trực tiếp tới khai khoáng, vận tải, tài chính công và việc làm. Vì vậy, nếu Mông Cổ hạn chế dòng khí quá cảnh của “Sức mạnh Baikal” và để vấn đề leo thang thành một cuộc xung đột chính trị nghiêm trọng, rủi ro có thể nhanh chóng lan sang hoạt động thông quan, thương mại khoáng sản và hợp tác đầu tư.
Quan hệ giữa Mông Cổ và Nga lại tạo ra một tầng ràng buộc khác. Theo số liệu của Bộ Công nghiệp và Tài nguyên Khoáng sản Mông Cổ công bố tháng 4/2026, khoảng 97% sản phẩm dầu mỏ nhập khẩu của nước này đến từ Nga. Sự phụ thuộc cao như vậy đồng nghĩa với việc nguồn cung nhiên liệu trong nước bị chi phối mạnh bởi phía Nga. Những tháng gần đây, các cuộc tấn công của Ukraine vào nhà máy lọc dầu Nga, cộng với nhu cầu nội địa của Nga tăng cao trong mùa hè – thu, đã khiến Moscow thắt chặt xuất khẩu dầu, đẩy giá nhiên liệu tại Mông Cổ tăng lên và buộc một số cây xăng phải hạn chế lượng bán. Tình hình đặc biệt khó khăn vì khai thác và vận chuyển than luyện cốc, một trụ cột của kinh tế Mông Cổ, phụ thuộc nặng vào dầu diesel. Thiếu diesel vì vậy trực tiếp làm chậm hoạt động khai thác và vận tải than.
Mông Cổ do đó rơi vào một cấu trúc phụ thuộc hai chiều khá rõ: nguồn cung năng lượng ở phía Bắc gắn chặt với Nga, còn thị trường xuất khẩu ở phía Nam lại gắn chặt với Trung Quốc. Cấu trúc này khiến Ulaanbaatar rất khó nghiêng hẳn về một bên trong quan hệ Nga – Trung nếu điều đó đồng nghĩa với việc phải chịu chi phí đối đầu lâu dài với bên còn lại. Mông Cổ đúng là nằm ở trung tâm tuyến đường ống, nhưng đồng thời cũng bị ràng buộc bởi những lợi ích kinh tế sâu sắc với hai nước láng giềng lớn ở cả phía Bắc lẫn phía Nam.
NGA SẼ CHẲNG ĐƯỢC GÌ NGOÀI THIỆT HẠI NẾU CẮT NGUỒN CUNG KHÍ
Một mối lo khác là khả năng Nga sử dụng ảnh hưởng năng lượng đối với Mông Cổ để yêu cầu nước này phối hợp hạn chế lượng khí chuyển sang Trung Quốc. Nhưng để đánh giá giả định này có thực tế hay không, cần đặt nó trong khuôn khổ lợi ích kinh tế của chính Nga.
Năm 2025, Nga đã vận chuyển khoảng 38,8 tỷ m³ khí đốt sang Trung Quốc qua tuyến phía Đông Nga – Trung, tăng 25% so với năm trước. Trong cùng thời gian, xuất khẩu khí đường ống của Nga sang châu Âu giảm mạnh: tỷ trọng khí Nga trong tổng lượng nhập khẩu của EU giảm từ khoảng 45% năm 2021 xuống khoảng 12%, còn khối lượng vận chuyển giảm từ khoảng 152 tỷ m³ xuống khoảng 36 tỷ m³. Chỉ trong vài năm, cấu trúc xuất khẩu vốn phụ thuộc nặng vào thị trường châu Âu của Nga đã thay đổi căn bản. “Sức mạnh Baikal” sẽ kết nối với các mỏ khí ở Yamal và Tây Siberia, những nguồn trước đây chủ yếu phục vụ châu Âu. Khi thị trường châu Âu thu hẹp, Nga buộc phải tìm người mua dài hạn mới cho hàng chục tỷ mét khối khí đường ống mỗi năm. Trên thực tế, rất ít thị trường trên thế giới có khả năng hấp thụ ổn định khối lượng lớn như vậy; Trung Quốc gần như là lựa chọn duy nhất.
Trong bối cảnh đó, nếu Nga đầu tư khổng lồ để xây dựng một tuyến đường ống dài hàng nghìn kilômét với công suất 50 tỷ m³ mỗi năm, rồi lại chủ động thúc đẩy Mông Cổ hạn chế dòng khí sang Trung Quốc, chính Moscow sẽ phải chịu hàng loạt thiệt hại: doanh thu xuất khẩu giảm, công suất đường ống bị bỏ trống và năng lực khai thác ở thượng nguồn không được sử dụng. Thương mại khí đốt đường ống cũng khác căn bản so với dầu mỏ. Dầu có thể được chuyển sang thị trường khác bằng tàu chở dầu, còn một đường ống đã được xây hướng về Trung Quốc gần như không thể nhanh chóng tìm một khách hàng thay thế có quy mô tương đương.
Điều đó khiến giả thuyết “Nga thao túng Mông Cổ để cắt khí sang Trung Quốc” mang tính tự gây thiệt hại rất rõ. Chi phí chìm khổng lồ và tầm quan trọng của thị trường Trung Quốc làm tăng đáng kể cái giá kinh tế mà Nga phải trả nếu chủ động ngừng cung cấp. Nga đúng là nắm đầu nguồn, nhưng Trung Quốc mới là bên quyết định cuối cùng liệu khối lượng khí đó có thể chuyển hóa thành doanh thu xuất khẩu hay không.
50 TỶ M³ RẤT QUAN TRỌNG, NHƯNG KHÔNG QUYẾT ĐỊNH AN NINH KHÍ ĐỐT CỦA TRUNG QUỐC
Năm 2025, Trung Quốc sản xuất 262,06 tỷ m³ khí tự nhiên trong nước và nhập khẩu 176,46 tỷ m³. Theo các con số này, 50 tỷ m³ khí mỗi năm từ “Sức mạnh Baikal” sẽ tương đương khoảng 11% tổng nguồn cung khí của Trung Quốc. Nói cách khác, khi hoàn thành, tuyến đường ống chắc chắn sẽ trở thành một kênh nhập khẩu lớn, nhưng không phải nguồn cung duy nhất đủ sức quyết định an ninh khí đốt của cả nước.
Điều đó không có nghĩa rủi ro quá cảnh qua Mông Cổ có thể bị xem nhẹ. 50 tỷ m³ tương đương gần 30% tổng lượng khí đốt nhập khẩu hằng năm của Trung Quốc. Nếu một khối lượng lớn như vậy bị gián đoạn đột ngột trong thời kỳ nhu cầu mùa đông lên cao, Trung Quốc vẫn có thể đối mặt với căng thẳng cung cầu cục bộ trong ngắn hạn, giá giao ngay tăng mạnh, áp lực điều phối liên vùng và nhu cầu mua bổ sung LNG.
Tuy nhiên, muốn đánh giá đúng quy mô của rủi ro, cần nhìn vào toàn bộ hệ thống cung ứng khí đốt Trung Quốc. Hiện sản xuất trong nước vẫn đáp ứng khoảng 60% nhu cầu, trong khi nhập khẩu đến từ nhiều hướng khác nhau. Khí đường ống trên đất liền đến từ Trung Á, Nga và Myanmar; LNG vận chuyển bằng đường biển chủ yếu đến từ Australia, Qatar và Malaysia. Vì vậy, ngay cả khi nguồn cung qua Mông Cổ bị gián đoạn trong ngắn hạn, Trung Quốc vẫn có thể bổ sung thông qua tăng sản xuất trong nước, sử dụng khí đường ống từ Trung Á và các tuyến khác từ Nga, hoặc tăng nhập LNG quốc tế.
Hệ thống kho dự trữ và mạng lưới đường ống liên thông càng củng cố khả năng chống chịu. Theo số liệu năm 2026 của Cục Năng lượng Quốc gia Trung Quốc, tổng công suất dự trữ khí đã tăng từ 23,4 tỷ m³ năm 2020 lên 54 tỷ m³, trong khi công suất tiếp nhận LNG hằng năm vượt 120 triệu tấn. Dự trữ khí không thể thay thế nguồn cung dài hạn, nhưng có thể tạo lớp đệm hữu hiệu trước những gián đoạn kéo dài từ vài ngày tới vài tuần. Khi mạng lưới đường ống quốc gia ngày càng được kết nối, khí từ Trung Á ở phía Tây Bắc, LNG ở các vùng duyên hải và nguồn khí trong nước có thể được điều phối giữa các khu vực. Vì vậy, nếu dòng khí qua Mông Cổ tạm thời bị gián đoạn, hệ quả nhiều khả năng là biến động giá, tăng áp lực điều phối và chi phí thay thế, chứ không phải thiếu khí kéo dài trên phạm vi toàn quốc.
KHI ĐƯỜNG ỐNG HOÀN THÀNH, MÔNG CỔ CŨNG SẼ BỊ RÀNG BUỘC VÀO CHUỖI LỢI ÍCH
Một khi “Sức mạnh Baikal” đi vào vận hành dài hạn, cấu trúc lợi ích của Mông Cổ cũng sẽ thay đổi. Tuyến đường ống không chỉ mang lại phí quá cảnh, thuế, đầu tư cơ sở hạ tầng và việc làm, mà còn có thể cung cấp một phần khí đốt cho thị trường nội địa, đồng thời thúc đẩy phát triển các hệ thống phụ trợ như đường sá, thông tin liên lạc và điện lực dọc tuyến. Một dự án năng lượng có tuổi thọ nhiều thập kỷ sẽ dần tạo ra các nhóm lợi ích, từ chính quyền địa phương và doanh nghiệp đến các chuỗi cung ứng, cùng phụ thuộc vào việc tuyến đường ống vận hành ổn định.
Số liệu thương mại hiện tại cũng cho thấy logic đó. Năm 2025, Mông Cổ xuất khẩu 5,77 tỷ USD than và 5,81 tỷ USD tinh quặng đồng, tổng cộng khoảng 11,6 tỷ USD. Trong những năm gần đây, nước này liên tục mở rộng đường sắt và cửa khẩu với mục tiêu chủ yếu là tăng xuất khẩu khoáng sản sang Trung Quốc. Điều đó cho thấy duy trì sự thông suốt của hạ tầng xuyên biên giới tự thân đã trở thành một lợi ích kinh tế quan trọng của Mông Cổ.
Có thể hình dung sau khi hoàn thành, tuyến đường ống cũng sẽ tạo ra những ràng buộc tương tự. Chặn một tuyến vận tải xuyên quốc gia có công suất 50 tỷ m³ khí mỗi năm không chỉ làm xấu đi quan hệ Trung – Mông, mà còn trực tiếp khiến Mông Cổ mất doanh thu quá cảnh, chịu sức ép từ Nga và tổn hại uy tín quốc tế. Với một nền kinh tế có tổng kim ngạch ngoại thương chỉ khoảng 27 tỷ USD năm 2025, trong đó 18,7 tỷ USD là thương mại với Trung Quốc, cái giá của một quyết định như vậy sẽ rất lớn.
RỦI RO THỰC SỰ CẦN CẢNH GIÁC LÀ TỶ TRỌNG KHÍ ĐỐT NGA QUÁ CAO TRONG TƯƠNG LAI
Nhìn về dài hạn, rủi ro lớn hơn đối với Trung Quốc có thể không nằm ở Mông Cổ. Chừng nào Bắc Kinh còn duy trì được cơ cấu nguồn cung đủ đa dạng, khả năng một quốc gia quá cảnh riêng lẻ gây sức ép sẽ luôn có giới hạn. Yếu tố thực sự có thể làm tăng mức độ dễ tổn thương chiến lược của Trung Quốc là liệu tỷ trọng khí đốt Nga trong tổng cơ cấu tiêu thụ khí của nước này có tiếp tục tăng quá cao hay không.
Nếu trong tương lai tuyến phía Đông Nga – Trung tiếp tục được mở rộng, tuyến Viễn Đông đi vào vận hành và thêm khoảng 50 tỷ m³ mỗi năm từ “Sức mạnh Siberia 2”, năng lực cung cấp khí của Nga cho Trung Quốc có thể đạt hoặc vượt 100 tỷ m³ mỗi năm. Nếu khí đường ống giá rẻ từ Nga liên tục tràn vào thị trường Trung Quốc với khối lượng lớn trong thời gian dài, nó có thể dần lấn át khí từ Trung Á, LNG quốc tế và thậm chí một phần sản lượng nội địa có chi phí cao hơn, từ đó khiến hệ thống khí đốt Trung Quốc ngày càng phụ thuộc vào một nhà cung cấp duy nhất.
Điều này có lẽ cũng giải thích vì sao Bắc Kinh luôn tỏ ra kiên nhẫn và thận trọng với dự án “Sức mạnh Baikal”. Trong khi Nga nhiều lần phát tín hiệu về những đột phá sắp tới của dự án, Trung Quốc vẫn thận trọng hơn về giá, thời hạn hợp đồng, khối lượng mua và tiến độ xây dựng. Đối với Bắc Kinh, nhập thêm 50 tỷ m³ khí Nga chắc chắn có thể giúp giảm chi phí và cải thiện cấu trúc cung ứng cho Hoa Bắc, nhưng Trung Quốc vẫn cần duy trì những phương án dự phòng đắt đỏ hơn nhưng có giá trị chiến lược, như khí Trung Á, các trạm tiếp nhận LNG, sản xuất trong nước và hệ thống dự trữ.
Chừng nào cơ cấu đa dạng đó còn được duy trì, việc Mông Cổ sở hữu một điểm trung chuyển quan trọng sẽ không tự động biến thành “điểm yếu chiến lược” của Trung Quốc. Bắc Kinh khi ấy vẫn vận hành một hệ thống năng lượng có thể điều phối, thay thế và phân tán rủi ro, thay vì phụ thuộc vào một tuyến đường ống duy nhất quyết định an ninh khí đốt quốc gia.
SỰ PHỤ THUỘC LẪN NHAU BẤT ĐỐI XỨNG ĐẰNG SAU MỘT TUYẾN ĐƯỜNG ỐNG
Nếu đặt “Sức mạnh Baikal” trong bức tranh rộng hơn của tam giác Trung Quốc – Nga – Mông Cổ, có thể thấy tuyến đường ống tạo ra một dạng phụ thuộc lẫn nhau mang tính cơ cấu nhưng bất đối xứng. Nga kiểm soát nguồn khí ở thượng nguồn, Mông Cổ nắm vị trí yết hầu quá cảnh, còn Trung Quốc sở hữu thị trường tiêu thụ khổng lồ. Cả ba bên đều có đòn bẩy mặc cả, nhưng trọng lượng của những đòn bẩy này rất khác nhau xét về khả năng thay thế, chi phí sử dụng và phạm vi tác động chiến lược.
Đối với Mông Cổ, quyền quá cảnh là đòn bẩy trực tiếp nhất. Về lý thuyết, nước này có thể tác động thông qua điều chỉnh phí, áp dụng các biện pháp quản lý hoặc thậm chí đình chỉ vận chuyển. Nhưng điều đó không có nghĩa Mông Cổ sở hữu quyền mặc cả chính trị tương xứng. Nền kinh tế nước này phụ thuộc rất lớn vào xuất khẩu khoáng sản sang Trung Quốc, trong khi nguồn cung dầu mỏ lại phụ thuộc nặng vào Nga. Nếu đơn phương sử dụng quyền quá cảnh để gây sức ép, Mông Cổ không chỉ mất nguồn thu quá cảnh mà còn có nguy cơ làm gián đoạn thương mại khoáng sản với Trung Quốc và phát sinh xung đột lợi ích với Nga.
Nga cũng chịu những ràng buộc riêng. Một khi khí từ Tây Siberia được định hướng sang Trung Quốc, tính cứng nhắc của hạ tầng đường ống khiến Moscow khó có thể nhanh chóng tìm được khách hàng thay thế với quy mô tương đương. Chủ động cắt nguồn cung vì thế sẽ trực tiếp làm giảm doanh thu và khiến công suất đường ống cùng năng lực khai thác thượng nguồn bị bỏ trống.
Trong khi đó, Trung Quốc vừa là khách hàng quy mô lớn gần như duy nhất của “Sức mạnh Baikal”, vừa là thị trường xuất khẩu khoáng sản lớn nhất của Mông Cổ. Bắc Kinh còn sở hữu cơ cấu cung ứng khí đa dạng với sản lượng trong nước, khí đường ống Trung Á và LNG nhập khẩu bằng đường biển. Vì vậy, trong tam giác mặc cả này, Trung Quốc với tư cách người mua là bên có khả năng thay thế lớn nhất và do đó có lợi thế đàm phán mạnh nhất.
Từ đó có thể thấy lợi thế địa lý của Mông Cổ không tự động chuyển hóa thành quyền chi phối chiến lược. Chừng nào Trung Quốc còn duy trì nguyên tắc đa dạng hóa nguồn cung, rủi ro quá cảnh vẫn nằm trong phạm vi có thể kiểm soát. Trong tương lai, thách thức thực tế hơn kịch bản cực đoan “khóa van” có lẽ sẽ là những cuộc mặc cả lặp đi lặp lại về phí quá cảnh, thuế và các quy định quản lý. Vì vậy, thay vì chỉ lo ngại liệu Mông Cổ có dám cắt khí hay không, trọng tâm quản trị rủi ro nên nằm ở việc thể chế hóa rõ ràng cơ chế thuế phí và trách nhiệm do vi phạm hợp đồng trong các thỏa thuận dài hạn ngay từ trước khi dự án được triển khai, qua đó giảm tối đa dư địa cho những hành vi đòi tăng giá hoặc tận dụng vị thế quá cảnh để gây sức ép về sau.